云动智能冲刺港交所 国产车载通信领域的上市突围与“增收不增利”困局
随着汽车智能化与网联化浪潮席卷全球,车载通信作为连接车与外界的核心基础设施,正迎来前所未有的发展机遇。在这一赛道上,云动智能作为国产车载通信领域的代表性企业,近期向港交所递交招股书,正式冲刺IPO。在其营收规模持续扩张的背后,净利润却未能同步增长,呈现出典型的“增收不增利”态势。本文将剖析云动智能的上市逻辑、业务优势,以及其面临的盈利挑战。
一、闯关港交所:国产化替代浪潮下的资本诉求
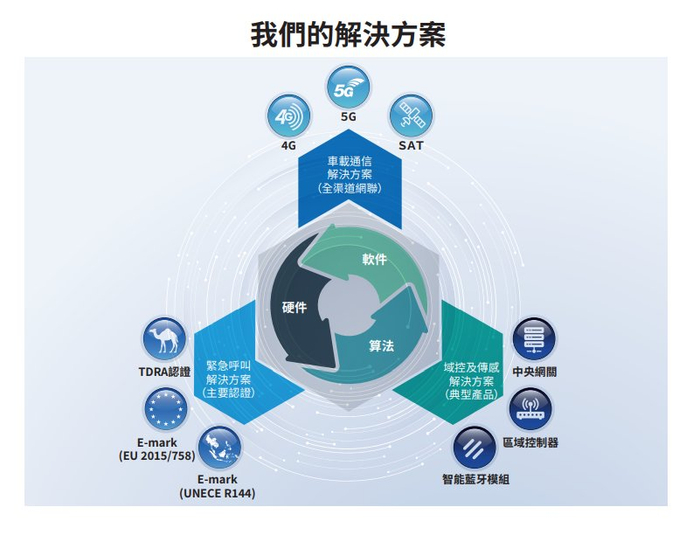
云动智能的主营业务聚焦于车载通信模块及相关解决方案,产品广泛应用于T-Box(远程信息处理器)、智能座舱、车路协同等场景。随着国内智能网联汽车渗透率快速提升,以及关键零部件国产化替代进程加速,云动智能凭借本土化服务优势和快速响应能力,市场份额稳步攀升。
冲刺港交所,既是企业借助资本市场力量扩大产能、加码研发的必然选择,也是在行业竞争日趋白热化、窗口期稍纵即逝的背景下的紧迫布局。香港作为国际金融中心,能够为云动智能提供更广阔的融资渠道和品牌背书,助力其在全球车载通信市场中争取更大话语权。
二、业绩透视:营收高歌猛进,利润却“掉了队”
招股书数据显示,云动智能近几个财年营业收入保持较高增速,呈现出强劲的业务扩张势头。营收增长的主要驱动力来自:下游智能网联汽车销量爆发、公司客户结构持续拓展、单车通信模块价值量提升等。
与亮眼的营收增速形成鲜明反差的是,公司净利润并未同步增长,甚至出现下滑。具体来看,“增收不增利”主要由以下因素共同作用导致:
- 毛利率承压:车载通信模块行业竞争激烈,为抢占市场份额,公司采取了更具竞争性的定价策略;上游芯片等原材料价格波动,进一步挤压毛利空间。
- 研发投入持续加大:为保持技术领先性、布局5G/5G-A、V2X等前沿通信技术,云动智能研发费用居高不下,对短期利润形成侵蚀。
- 客户集中度较高:过度依赖少数头部车企客户,议价能力相对受限,同时坏账风险与账期压力抬高了运营成本。
- 规模效应尚未充分释放:产能扩张与人员扩充带来的固定成本增长快于收入的边际贡献,使盈利能力暂未呈现规模化改善。
三、机遇与隐忧并存,上市后如何破局?
站在资本市场的门槛上,云动智能的机遇在于:智能网联汽车渗透率仍在快速提升,V2X、车路云一体化等政策红利持续释放,国产车载通信厂商具有广阔的替代空间。海外市场亦可成为第二增长曲线。
但投资者更关心的是,公司能否有效化解“增收不增利”困境。未来破局之路可能包括:优化产品结构提升高毛利产品占比、加强与上游芯片厂商的战略合作降低成本、推动客户多元化降低集中度风险、以及通过规模化生产和精细化管理释放盈利弹性。
云动智能冲刺港交所,是国产车载通信企业在资本市场上的一次关键亮相。营收的快速增长证明了其市场卡位能力,但持续盈利能力将是检验其长期价值的核心标尺。如何在增长与盈利之间找到平衡点,将是云动智能上市后必须回答的那道必答题。
如若转载,请注明出处:http://www.xyangzh.com/product/42.html
更新时间:2026-10-26 21:03:30